


Bài viết chuyên sâu
Hiện nay loại hình công ty tnhh rất phổ biến, được chia ra làm hai loại là công ty tnhh một thành viên và công ty tnhh hai thành viên trở lên. Cùng Công ty TNHH Thuế và Kế Toán HT tìm hiểu về việc thành lập công ty tnhh qua bài viết sau đây.

Doanh thu dưới 1 tỷ chưa chắc được miễn thuế TNDN nếu công ty mẹ ở nước ngoài. Phân tích điểm d Khoản 15 Điều 4 Nghị định 320/2026/NĐ-CP và rủi ro cho khối FDI.

Ngày 05 tháng 7 năm 2026, HT Group đã long trọng tổ chức HT Group 10th Anniversary Gala, đánh dấu cột mốc 10 năm hình thành và phát triển (05/07/2016 - 05/07/2026).

弘信 không chỉ là một tên gọi. Đó là lời hứa của HT với khách hàng. Đó là niềm tin mà chúng tôi xây dựng mỗi ngày bằng sự chuyên nghiệp, trách nhiệm và chính trực.

Ký hợp đồng với một công ty do ngưòi khác đứng tên, rủi ro lớn đến mức nào?

Hôm nay, Đội ngũ luật sư của CÔNG TY LUẬT TNHH ĐỨC HÒA HT với đại diện tham gia tố tụng là Luật sư Phạm của đã hỗ trợ khách hàng hòa giải thành công một vụ tranh chấp tại Tòa án. Điều đáng nói là ngay trong ngày, các bên đã hoàn tất thủ tục và khách hàng nhận được Quyết định công nhận kết quả hòa giải thành.

Nhà đầu tư nước ngoài mở nhà hàng nhưng giấy phép chỉ ghi "tư vấn quản lý"? Luật sư HT Group phân tích rủi ro và quy trình điều chỉnh IRC, ERC đúng luật.
Trong quá trình đồng hành cùng doanh nghiệp, chúng tôi liên tục tiếp nhận những trường hợp gặp vướng mắc trong hoạt động liên quan đến thuế, kế toán và tuân thủ pháp lý. Điều đáng nói là phần lớn những vấn đề này, ở thời điểm phát sinh, đều trông rất nhỏ. Nhưng đến khi được phát hiện, chi phí và thời gian để khắc phục đã trở nên rất lớn — đôi khi lớn hơn nhiều lần so với chi phí phòng ngừa ban đầu.
Bốn tình huống dưới đây là những mẫu hình lặp lại thường xuyên nhất mà chúng tôi ghi nhận:
Tình trạng thuế tồn đọng khi tạm ngừng hoặc giải thể doanh nghiệp. Một doanh nghiệp tạm ngừng hoạt động hoặc đang làm thủ tục giải thể, nhưng người quản lý lại phát sinh vấn đề về tình trạng thuế cá nhân. Hệ quả không dừng ở doanh nghiệp cũ — nó lan sang việc thành lập và vận hành các doanh nghiệp khác mà người đó tham gia sau này.
Đăng ký hóa đơn không phù hợp với quy mô thực tế. Một doanh nghiệp đăng ký sử dụng hóa đơn không tương xứng với số lượng phát sinh thực tế, dẫn đến vấn đề về mã số thuế. Khi bắt đầu xử lý thì phát hiện hàng loạt vấn đề tuân thủ tồn đọng, kéo theo nguy cơ bị xử phạt và phát sinh chi phí khắc phục lớn.
Chậm trễ đăng ký hóa đơn sau thành lập. Có doanh nghiệp thành lập xong nhưng thủ tục đăng ký sử dụng hóa đơn kéo dài nhiều tháng. Hoạt động kinh doanh bị đình trệ, hợp đồng đã ký không thể triển khai đúng tiến độ, và doanh nghiệp phải gánh chịu tổn thất đáng kể chỉ vì một khâu hành chính chưa được xử lý kịp thời.
Sai sót hạch toán chỉ được phát hiện khi bị kiểm tra. Nhiều doanh nghiệp chỉ nhận ra việc hạch toán, kê khai hoặc lưu trữ hồ sơ trước đây có vấn đề khi cơ quan có thẩm quyền tiến hành kiểm tra — thời điểm mà dư địa xử lý đã bị thu hẹp đáng kể.
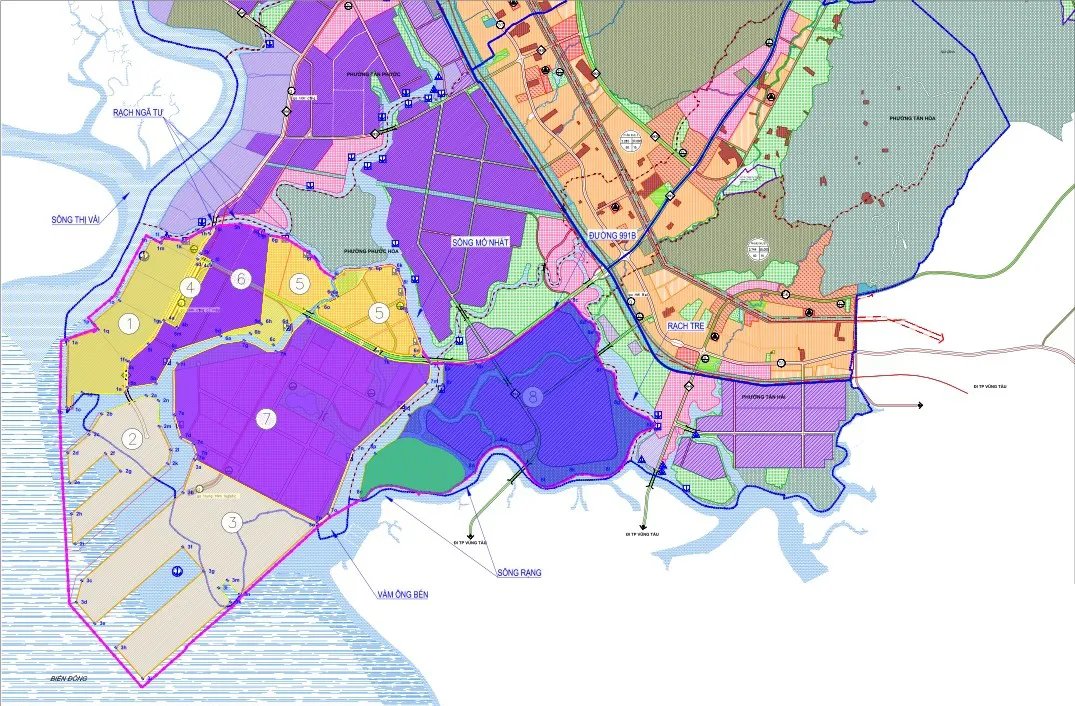
Góc nhìn pháp lý của Luật sư Hoằng Tín
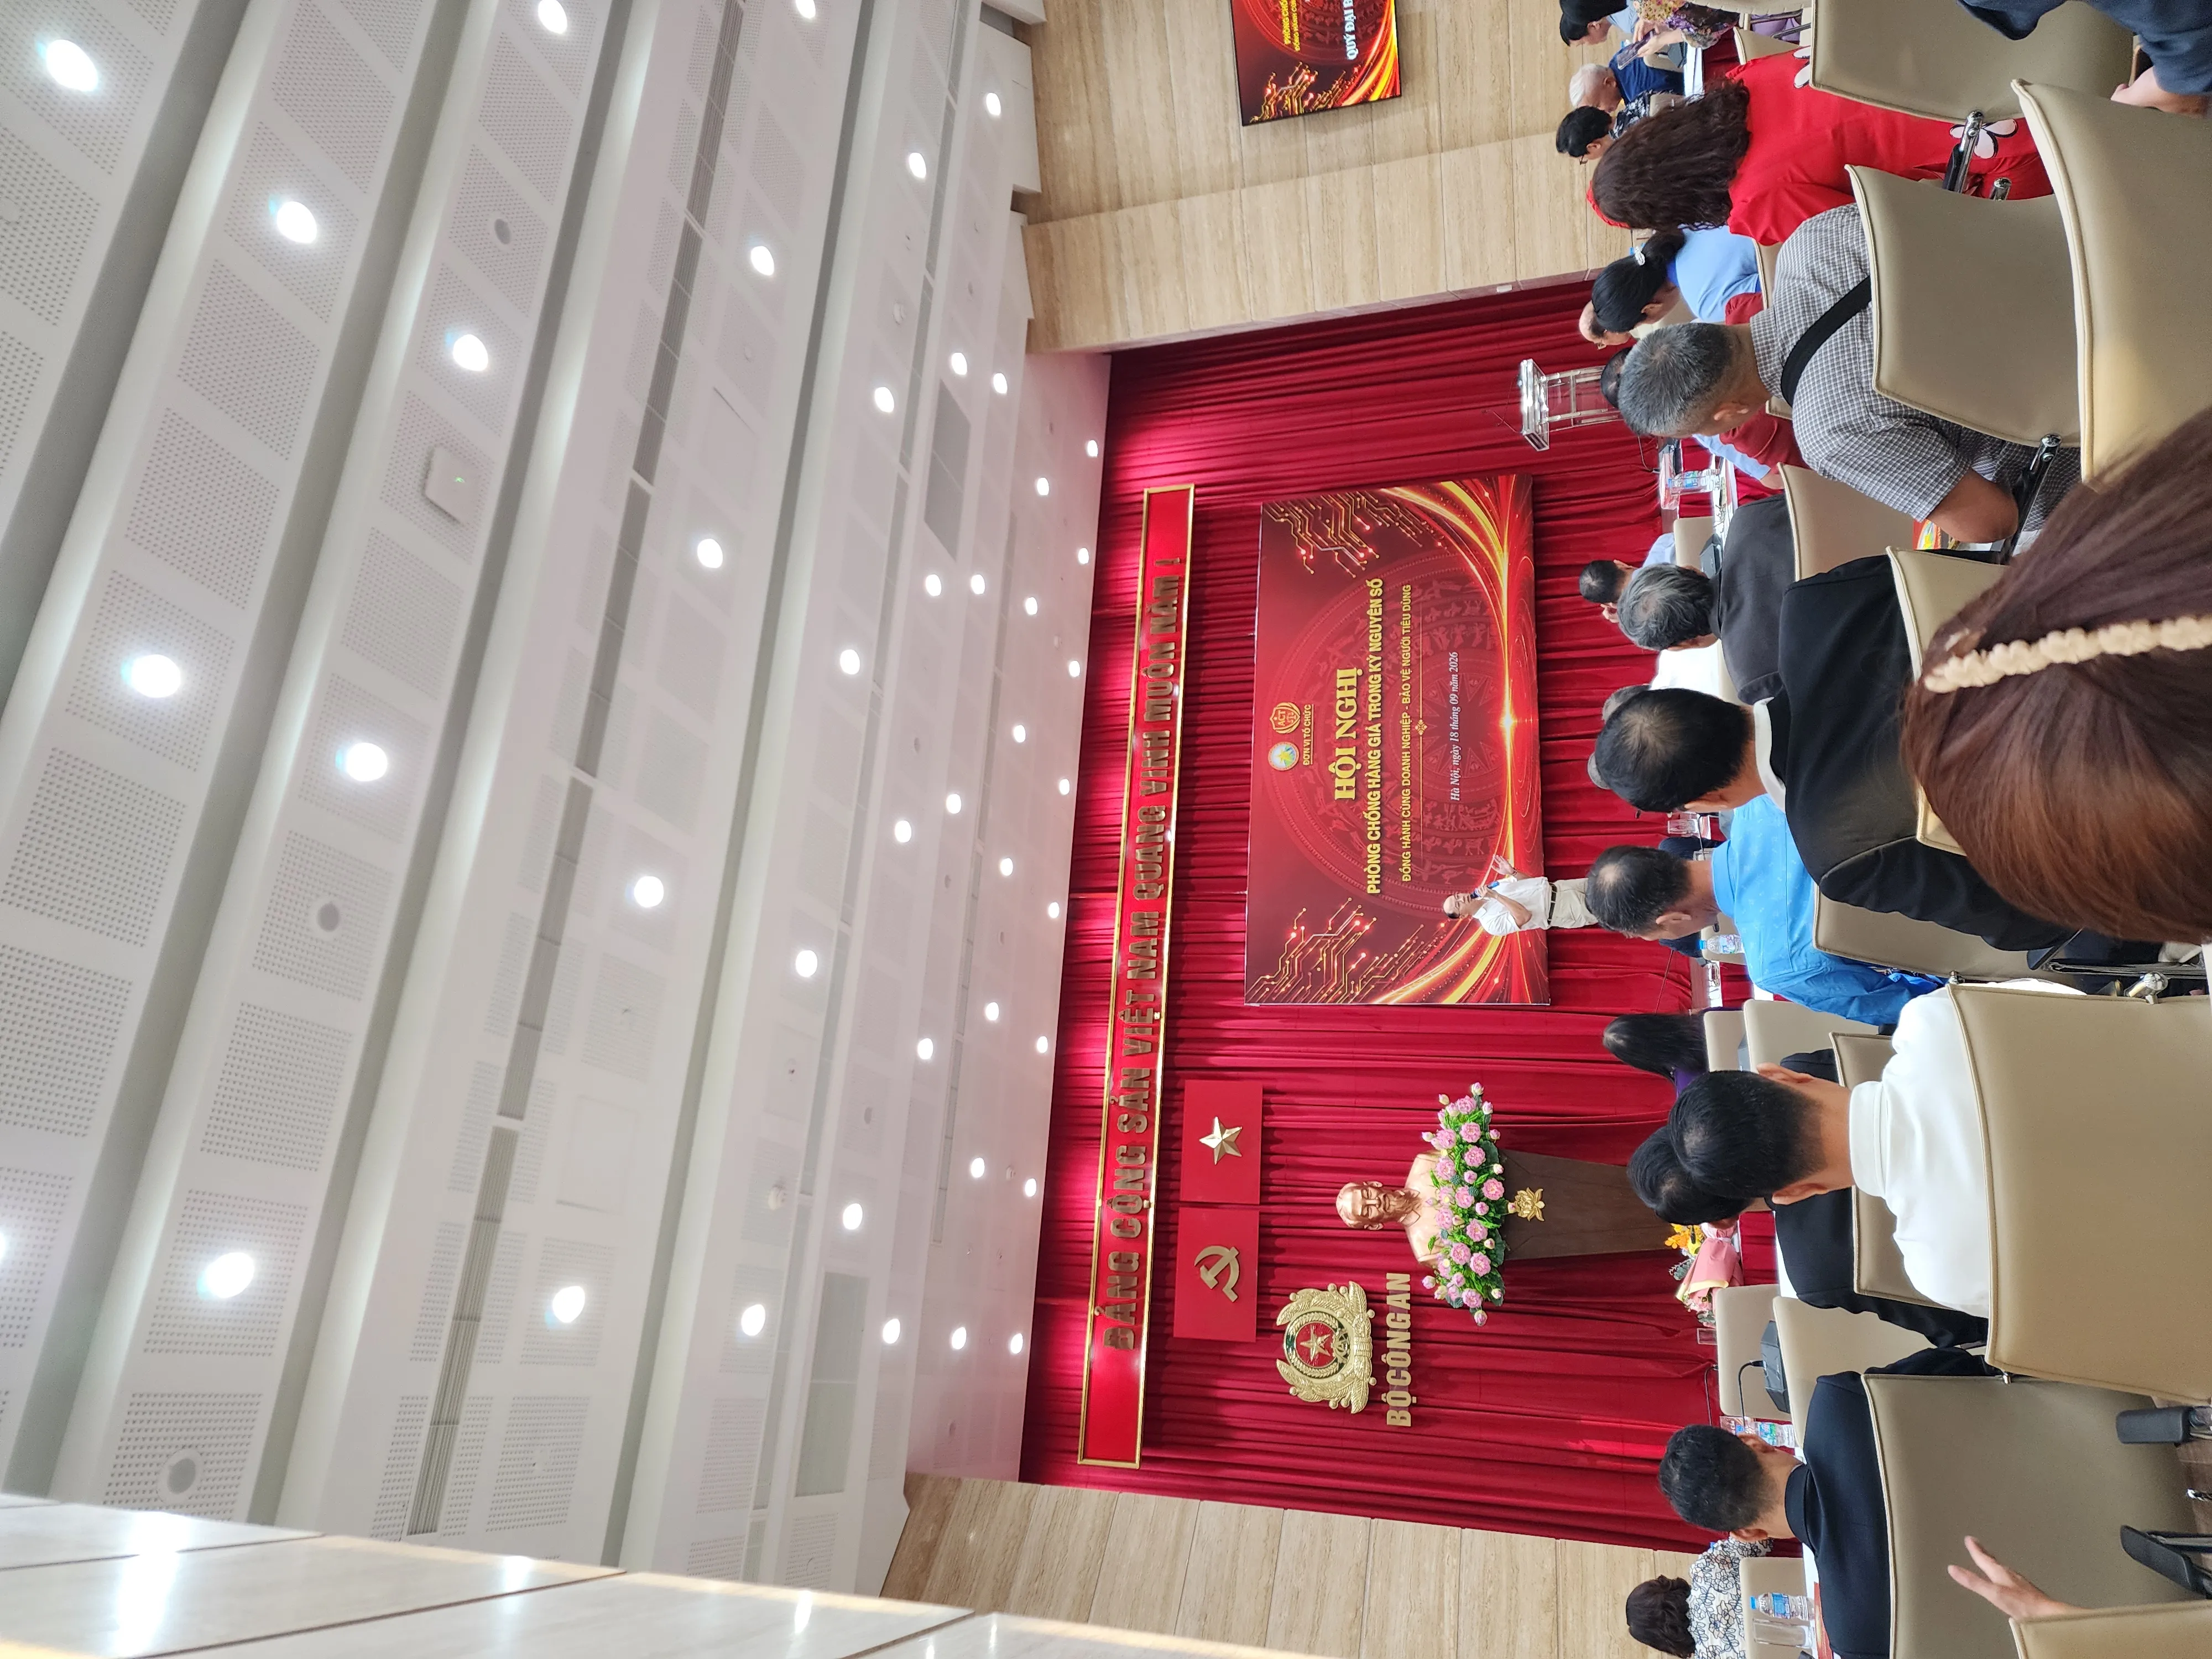
Góc nhìn của luật sư sau Hội nghị phòng chống hàng giả ngày 18/09/2026
Hàng giả không còn chỉ là vấn đề của lực lượng quản lý thị trường hay một vài thương hiệu bị xâm phạm. Trong nền kinh tế số và chuỗi cung ứng xuyên biên giới, vấn đề này liên quan đồng thời đến quyền sở hữu trí tuệ, chất lượng sản phẩm, truy xuất nguồn gốc, thương mại điện tử, trách nhiệm của nền tảng và doanh nghiệp trong chuỗi phân phối.


